Domain glückspunkt.de kaufen?
Wir ziehen mit dem Projekt
glückspunkt.de um.
Sind Sie am Kauf der Domain
glückspunkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain glückspunkt.de kaufen?
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
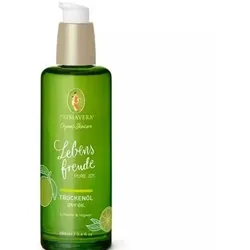
Lebensfreude - GeschenksetDer spritzig-blumige Duft belebt die Sinne und entführt die Gedanken in sonnige Gefilde des Südens und in die endlosen Orangenhaine am Mittelmeer. Der warm-frische, fröhliche Duft von Orange, Frangipani und Litsea, sorgt für eine ausgeglichene Atmosphäre, lässt uns abtauchen in einen unbeschwerten Moment und bringt Ausgelassenheit ins Leben. Ein Hauch von purer Leichtigkeit und tiefer Freude. Set Inhalt: Lebensfreude Duftmischung 5 ml, Gipsanhänger Duftthema: belebend Duftprofil: spritzig-blumig Anwendung: 3-5 Tropfen der Duftmischung auf den Gipsanhänger geben.12,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
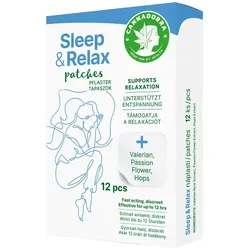
Hanf Gesundheit Schlaf und Entspannung – Pflaster, 12 Stk.Schlaf-Pflaster wurden zur Unterstützung der Entspannung, Beruhigung des Organismus und eines angenehmen Einschlafens entwickelt. Dank der Kombination aus Pflanzenextrakten und CBD helfen sie, ein Gefühl der Ruhe zu fördern und eine erholsame Nachtruhe zu unterstützen. Die schrittweise Freisetzung der aktiven Inhaltsstoffe sorgt für einen langanhaltenden Effekt von bis zu 12 Stunden, der Sie durch den Abend und die Nacht begleitet. 3 Gründe, warum Sie sie ausprobieren sollten Unterstützung von Entspannung und ruhigem Einschlafen Beruhigung des Geistes nach einem anspruchsvollen Tag Diskrete und komfortable Anwendung Was enthalten sie? Baldrian (Valerian - Eine traditionelle Pflanze, die für ihre beruhigenden Eigenschaften bekannt ist. Sie hilft, Entspannung zu fördern, Anspannung zu lösen und das Einschlafen zu erleichtern, und trägt zu einer besseren Schlafqualität sowie zum allgemeinen psychischen Wohlbefinden bei.) Passionsblume (Passiflora - Eine sanfte Pflanze mit beruhigenden Eigenschaften, die bei Stress, Nervosität und Anspannung helfen kann. Sie unterstützt Entspannung und trägt zu einem ruhigen Einschlafen sowie zu einer besseren Schlafqualität bei.) Hopfen (Humulus lupulus - Eine traditionelle Pflanze, die für ihre beruhigenden Eigenschaften bekannt ist. Sie hilft bei Unruhe, Anspannung und Schlafproblemen, unterstützt Entspannung und trägt zum allgemeinen psychischen Wohlbefinden bei.) CBD Einfache Anwendung Tragen Sie 1 Pflaster auf glatte Haut auf. Das Pflaster kann nach 12–24 Stunden gewechselt werden. Eventuelle Klebereste können mit Seife unter lauwarmem Wasser abgewaschen werden. Nicht auf beschädigter Haut anwenden. Wenn Sie empfindliche Haut haben, vorsichtig anwenden. Konsultieren Sie einen Arzt, wenn Sie andere Medikamente einnehmen. Nicht für Schwangere und Stillende geeignet. Nur für Erwachsene. Lagerung Das Produkt muss an einem trockenen und dunklen Ort gelagert werden. Es ist drei Jahre stabil, nach dem Öffnen innerhalb von 12 Monaten verbrauchen.12,30 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Abstrakte Spiritualität"Vliestapete, Abstrakte Spiritualität, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lebensfreude - GeschenksetDer spritzig-blumige Duft belebt die Sinne und entführt die Gedanken in sonnige Gefilde des Südens und in die endlosen Orangenhaine am Mittelmeer. Der warm-frische, fröhliche Duft von Orange, Frangipani und Litsea, sorgt für eine ausgeglichene Atmosphäre, lässt uns abtauchen in einen unbeschwerten Moment und bringt Ausgelassenheit ins Leben. Ein Hauch von purer Leichtigkeit und tiefer Freude. Set Inhalt: Lebensfreude Duftmischung 5 ml, Gipsanhänger Duftthema: belebend Duftprofil: spritzig-blumig Anwendung: 3-5 Tropfen der Duftmischung auf den Gipsanhänger geben.12,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Spiritualität der ZukunftSpiritualität der Zukunft , Studien zeigen, dass die Grenzen zwischen kirchlicher und religiös ungebundener oder gar säkularer Spiritualität höchst fließend geworden sind und dass sehr individuelle Übernahmen oder Mischungen aus verschiedenen spirituellen Traditionen entstanden sind und entstehen. Gerade im 20. Jahrhundert kam es im Westen zu einer Wiederentdeckung und Neubewertung von Meditation, Kontemplation, Mystik, nachdem diese Strömungen besonders im Gefolge von Reformation und Aufklärung weitgehend an den Rand gedrängt wurden. Die Beiträge des Bandes wollen zum methodischen Nachdenken über eine Spiritualität in multireligiösen Kontexten anregen. Die Autoren können dabei unter anderem zeigen, dass heutige Entkirchlichungsprozesse weniger mit Säkularisierung als vielmehr mit einer zunehmenden Individualisierung zusammenhängen, die von kirchlicher Seite noch nicht ausreichend berücksichtigt werden. Mit Beiträgen von Andreas Renz, Christian Hackbarth-Johnson, Martin Rötting, Detlef Pollack, Katharina Ceming, Jens Colditz, Holger Adler SJ, Ursula Baatz, Bettina Sharada Bäumer, Christian Rutishauser SJ, Fabrice Blée, Christof Wolf SJ, Olra Havenetidis, Felix Triendl, Maria Schmitt, Stefan Bauberger SJ, Bruno Brantschen SJ, Jan Sedivy, Andreas Ebert, Nicole Bauer, Tanja Mancinelli, Angelika Schumm, Charlie Pils, Oliver Behrendt, Laurie Ann Johnson, Michael Kaminski, Anneliese Gleditsch, Michael Seitlinger, Susanne Deininger, Marianus Bieber OSB, Andreas de Bruin , Drehzahlbegrenzer > Chiptuning & Motortuning , Erscheinungsjahr: 20181203, Produktform: Kartoniert, Redaktion: Rötting, Martin~Hackbarth-Johnson, Christian, Seitenzahl/Blattzahl: 390, Keyword: Interkulturelle Begegnung; Interreligiöser Dialog, Fachschema: Philosophie~Glaube - Gläubigkeit, Fachkategorie: Religion und Glaube~Körper und Geist, Thema: Verstehen, Warengruppe: HC/Esoterik/Anthroposophie/Allgemeines, Fachkategorie: Philosophie, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Eos Verlag U. Druck, Verlag: Eos Verlag U. Druck, Verlag: EOS Verlag, Länge: 208, Breite: 151, Höhe: 36, Gewicht: 573, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.